首都圏中古マンション、成約6ヵ月連続減の裏側で「都心5区の築浅」物件の在庫が急増
首都圏の中古マンション市場で、取引件数の減少が続いています。マンションリサーチ株式会社は、この動きを「成約件数」ではなく「在庫数」の視点から読み解く分析をまとめました。そこからは、市場全体が一様に冷え込んでいるのではなく、特定のエリアや築年帯に在庫増加が集中しているという構図が見えてきます。
- 対象期間:2022年1月から2026年9月まで
- 分析対象:首都圏所在の中古分譲マンション
- 事例総数:621,862件
- 算出手法:市場に流通する中古物件の売り出しデータを網羅的に収集し、独自の統計ロジックで集計・分析
成約件数の減少だけでは市場の実態はつかめない
2026年10月に公開された東日本不動産流通機構(東日本レインズ)の月次レポートでは、首都圏中古マンションの成約件数が前年同月比で6ヵ月連続の減少となりました。価格上昇が続いてきた市場で取引件数の減少が長引いていることについて、同社は市場環境の変化を示す重要な兆候と捉えています。
一方で同社は、この数字だけで首都圏全体の需要が一律に落ちていると判断することには注意が必要だとしています。レインズに登録される成約情報は首都圏で実際に取引された中古マンションのすべてを網羅しているわけではありません。また、特定の市場での取引減少が首都圏全体の数字に大きく影響している可能性もあります。そこで今回の分析では、どのエリア・どの築年帯で需給バランスが変化しているのかを、在庫数から確かめています。
在庫が急増しているのは「2006年以降築」、とくに都心5区
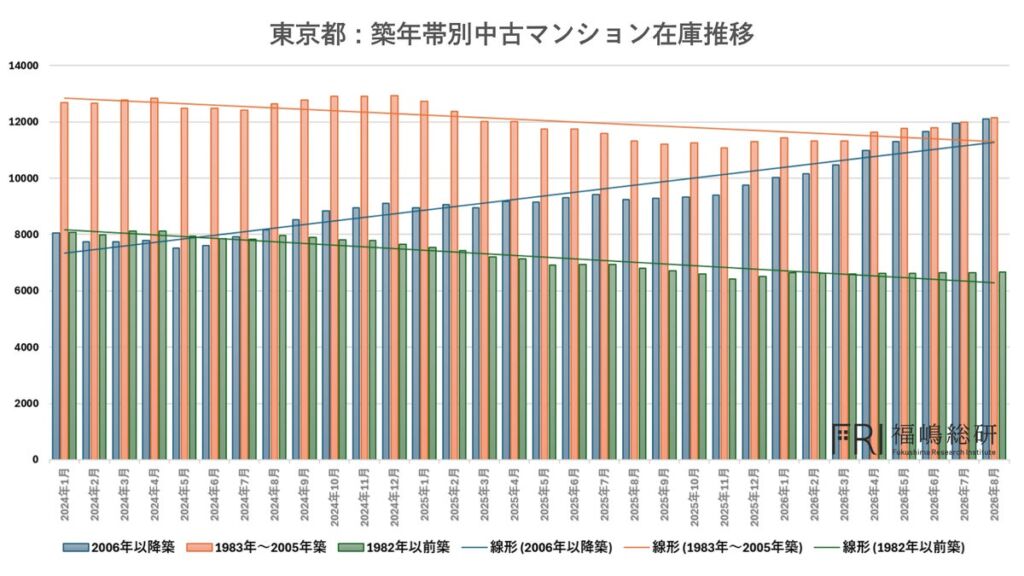
東京都全体:築浅の在庫が増え、古い物件は低水準で横ばい
東京都の在庫推移を「2006年以降築」「1983年~2005年築」「1982年以前築」の3区分で見ると、2006年以降築の比較的築年数の浅い物件の在庫が急激に増えています。反対に1982年以前築は、在庫が減ったあと低い水準で横ばいとなっています。同社は、築年数が新しいから売れやすい、古いから売れにくいという単純な構図では現在の市場を説明できなくなっていると指摘します。むしろ、これまでの価格上昇幅や現在の販売価格が購入希望者の購買力に見合っているかどうかが、流動性を左右する重要な要素になっている可能性があるとしています。
都心5区と18区、そして周辺3県の違い
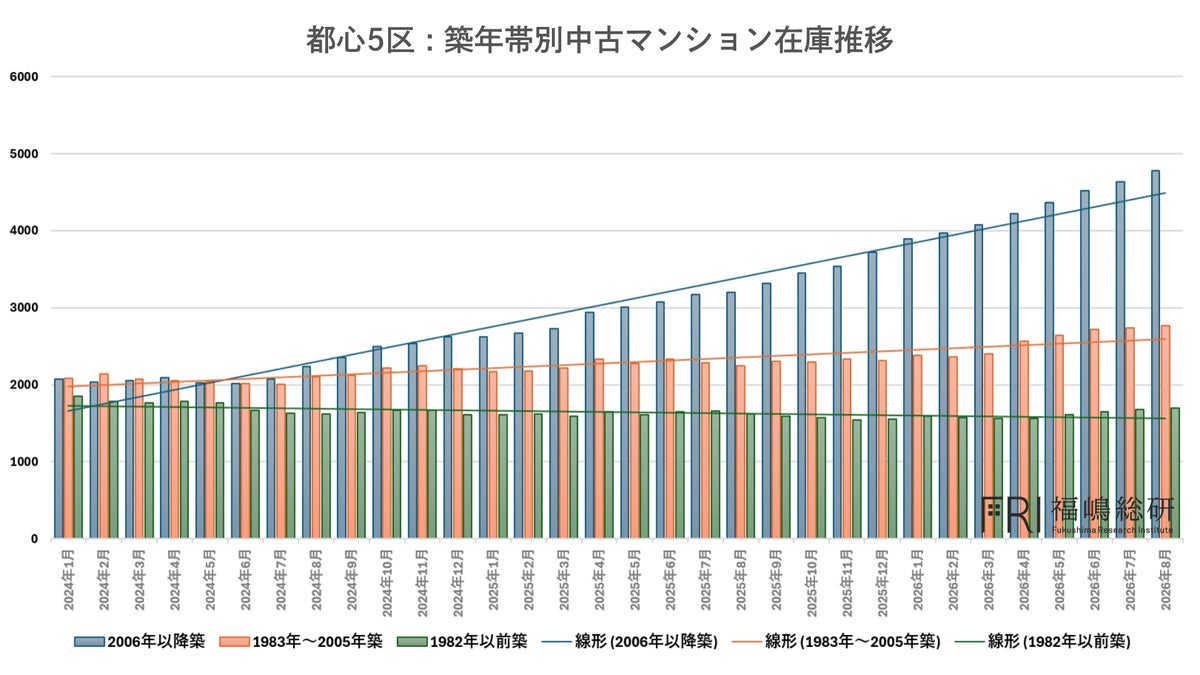
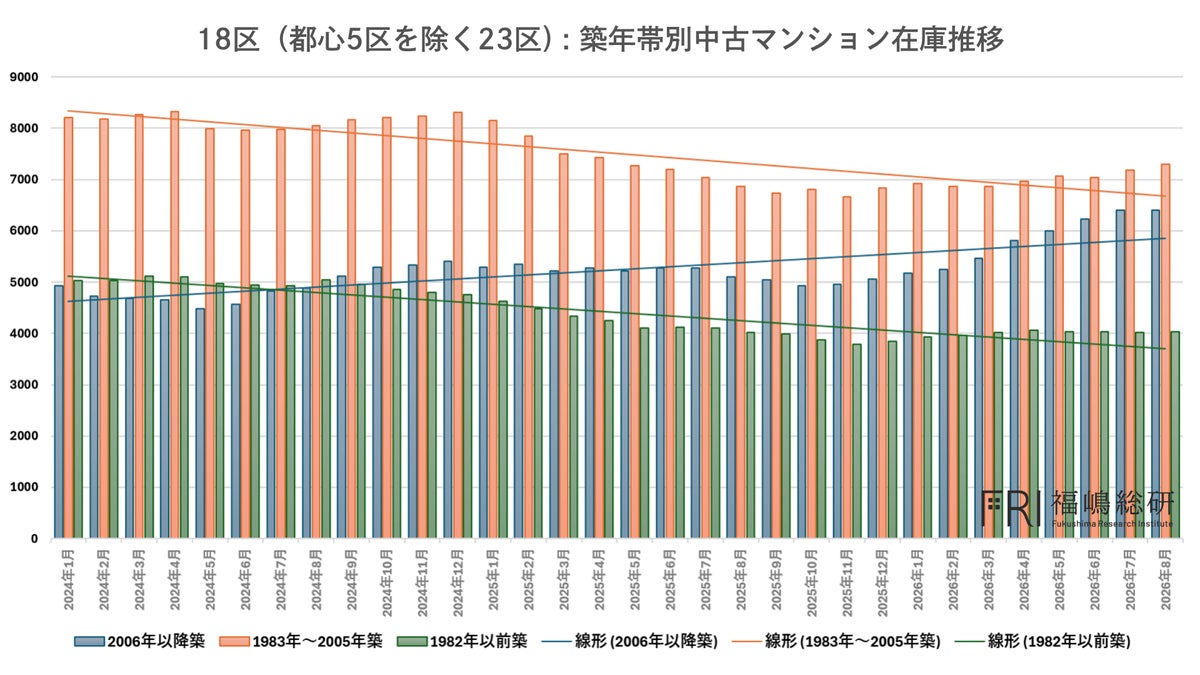
23区を「都心5区(千代田区、中央区、港区、渋谷区、新宿区)」と「都心5区を除く18区」に分けると、違いはさらにはっきりします。都心5区では2006年以降築の在庫増加が特に顕著な一方、1982年以前築は在庫が減少した後、低い水準で推移しています。18区では1983年~2005年築と1982年以前築の在庫が減少傾向にあり、2006年以降築は2025年後半から在庫が増え始めているものの、都心5区ほど急激ではありません。このため同社は、東京都全体の築浅在庫の増加は、とりわけ都心5区の影響が大きいと見ています。
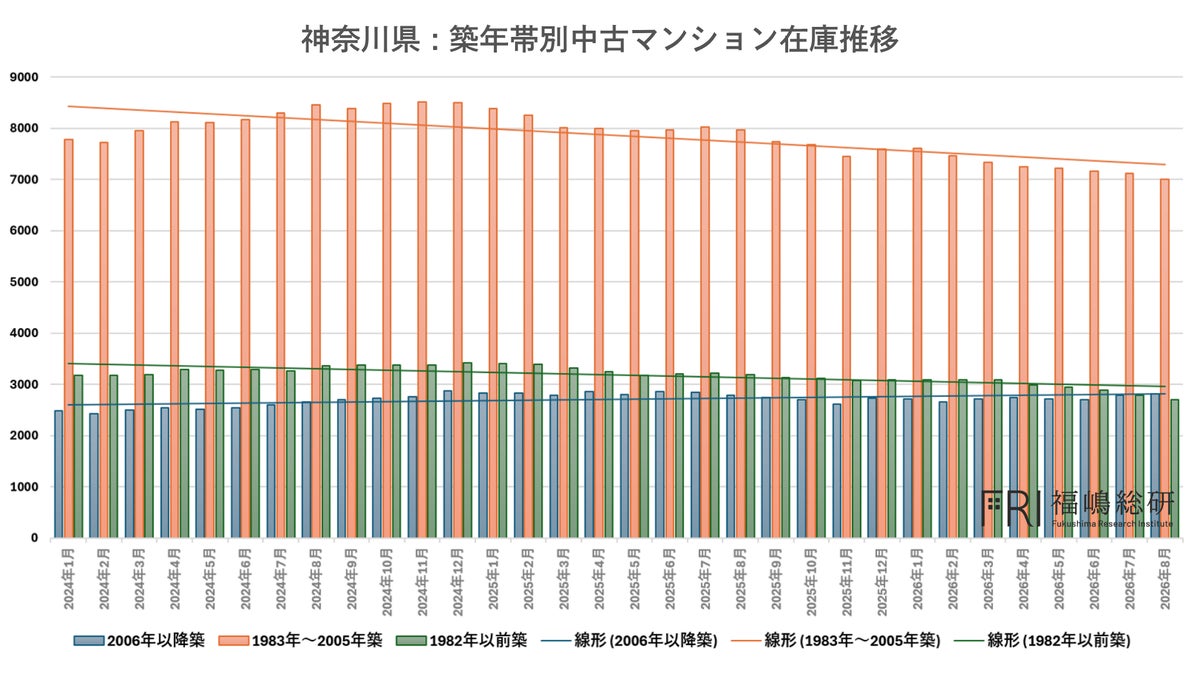
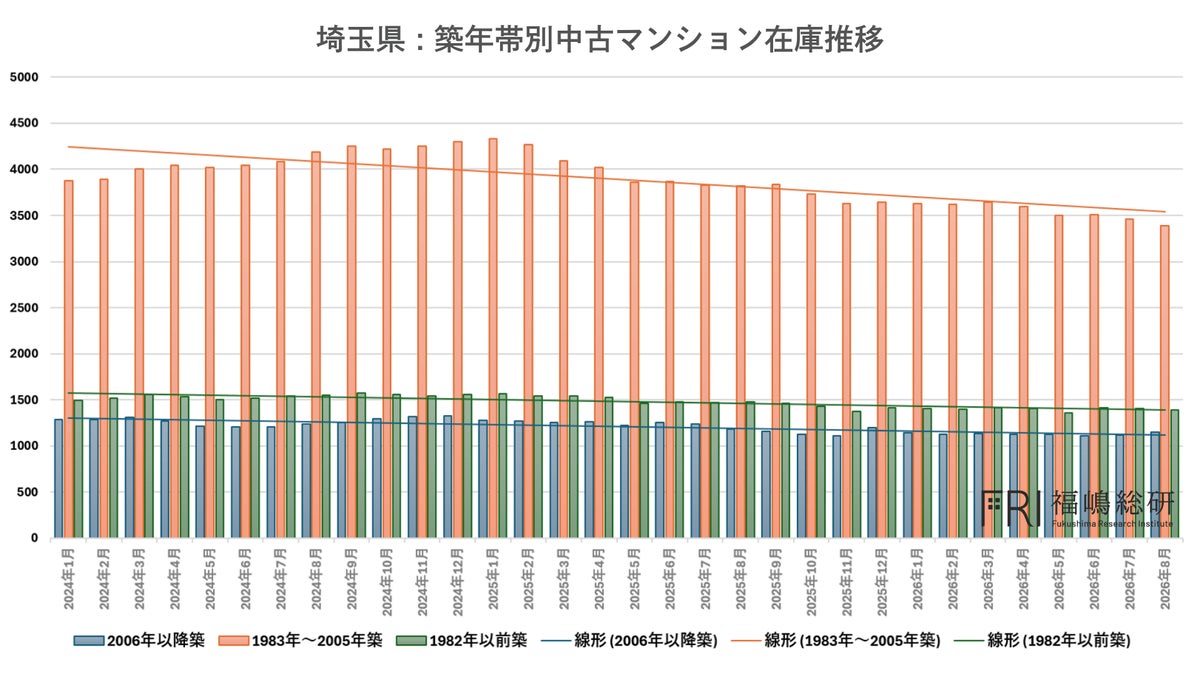
神奈川県・埼玉県・千葉県では、都心5区とは異なる傾向が見られます。3県に共通するのは、1983年~2005年築の在庫が減少傾向にあることです。在庫の減少は新規売出件数の変化でも起こるため、成約が活発だと断定はできないものの、少なくとも在庫が急激に積み上がっている状況ではなく、一定の流動性が保たれている可能性を示しているといいます。その他の築年帯でも、都心5区の2006年以降築のような急激な在庫増加は目立っていません。
背景として考えられる、急激な価格上昇と投資・転売需要の変化
都心5区の築浅物件で在庫が顕著に増えている背景として、同社はこれまでの急激な価格上昇と投資・転売需要の変化が考えられるとしています。都心5区には、国内外の富裕層や投資家の関心を集める高額マンションやタワーマンションが数多くあります。特に比較的築浅の物件は、居住目的の実需に加え、将来の値上がり益を見込んだ投資・転売の対象にもなってきました。居住目的の購入者に投資目的の購入者が加わることで、通常の実需だけでは形成されにくい高い価格水準が成立することがあり、さらに価格が上昇し続ける局面では、将来の値上がり期待そのものが新たな購入需要を生むため、価格上昇がさらなる需要を呼び込む循環が形成されやすくなります。しかし価格が上がりすぎれば居住目的の購入希望者の購買力との乖離が広がり、価格上昇への期待が弱まった段階で投資・転売需要が減ると、その乖離が在庫の増加として表面化することになります。同社は、都心5区の築浅在庫の急増はこうした市場構造の変化によって生じている可能性があるとしています。
成約件数の6ヵ月連続減少についても、比較対象である2025年の市場がどうだったかが重要だといいます。2025年の都心マンション市場では、実需に加えて価格上昇を期待した投資・転売需要が市場を押し上げていたと考えられ、前年の成約件数にはそうした投資的な取引が上乗せされていた可能性があります。仮に2026年に入ってその需要が減れば、実需が大きく落ち込んでいなくても成約件数は前年を下回ります。さらに販売価格が実需層の購買力を大きく上回っていれば、購入希望者がいても取引は成立しにくく、成約件数の減少と在庫数の増加が同時に起こります。
今後の焦点は価格よりも「流動性の低下」
同社は今後の市場を見るうえで、価格の上昇率・下落率だけでなく、在庫数、販売日数、値下げ率といった流動性の指標をあわせて確認することが重要だとしています。需要が弱まっても、成約価格がすぐに下がるとは限りません。売主が過去の高い成約価格を基準に売り出し価格を設定し続ければ、買い手との価格目線が合わず、まず在庫が増え、販売日数が長期化し、その後に売却を急ぐ売主を中心に値下げが進むという調整過程が考えられるといいます。特に投資・転売目的で保有されている物件では、価格上昇への期待が弱まることで売却判断が変化し、販売価格の見直しが進む可能性がある一方、実需中心の市場では、予算に合う価格帯の物件が一定の需要を保ち、流動性が大きく損なわれないケースも考えられるとしています。
分析のまとめとして同社は、いま起きているのは中古マンション市場全体の単純な失速ではなく、投資・転売需要によって価格が大きく押し上げられてきた市場が、実需を中心とした需給構造へ移行する過程なのかもしれないと述べています。今後は、都心5区の築浅マンションで増えている在庫が値下げによって解消されていくのか、販売期間の長期化とともにさらに積み上がっていくのかが重要な焦点になるとし、エリア・築年帯・価格帯ごとに需給環境を分析することの重要性を強調しています。分析は、同社データ事業開発室の不動産データ分析責任者で、福嶋総研代表研究員の福嶋真司氏によるものです。