金利上昇でも61.0%が中古マンション購入に前向き 検討者300名の調査で見えた「修繕積立金」重視の物件選び
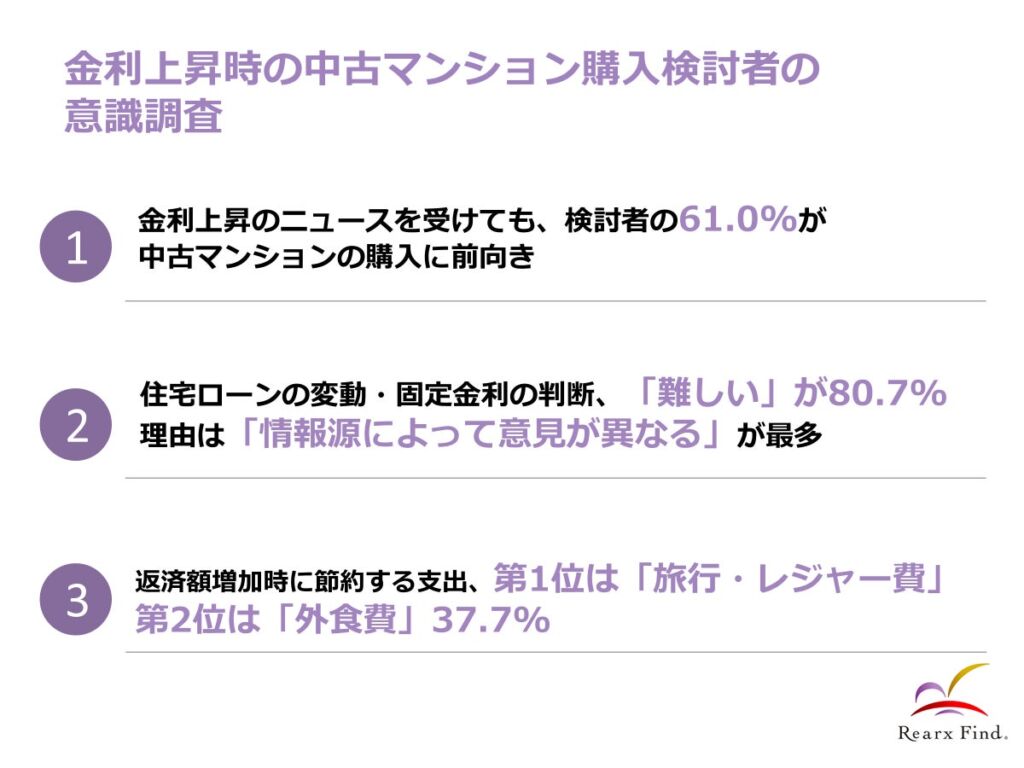
中古マンションの仕入れ営業・商品企画・販売営業を手がける株式会社リアークスファインド(本社:東京都新宿区、代表取締役:大人慶太)が、「金利上昇時の中古マンション購入検討者の意識調査」の結果をまとめました。対象は、5年以内に住居用として中古マンションの購入を検討している一都三県在住の300名です。調査はインターネットで、2026年10月8日〜同年10月9日に行われました。なお、構成比は小数点以下第2位を四捨五入しているため、合計が100にならない場合があります。
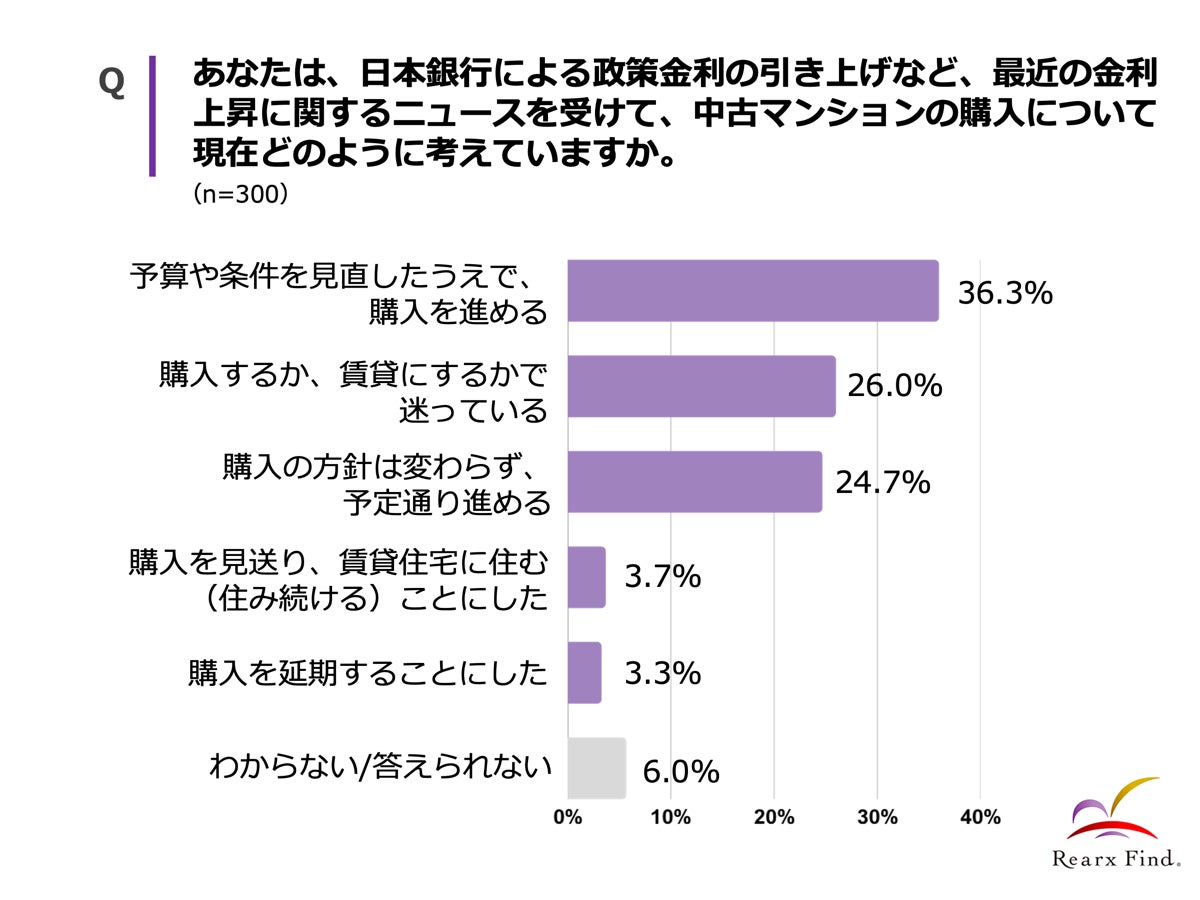
金利上昇を受けても、61.0%が購入に前向き
金利上昇に関するニュースを受けた現在の購入意向では、「予算や条件を見直したうえで、購入を進める」が36.3%、「購入の方針は変わらず、予定通り進める」が24.7%でした。両者を合わせた61.0%が、購入に向けて動いていることになります。「購入するか、賃貸にするかで迷っている」は26.0%で、「購入を見送り、賃貸住宅に住む(住み続ける)ことにした」3.7%、「購入を延期することにした」3.3%は少数にとどまりました。同社は、金利上昇が購入そのものを断念させるより、予算や条件の見直しを促すかたちで影響しているとみています。
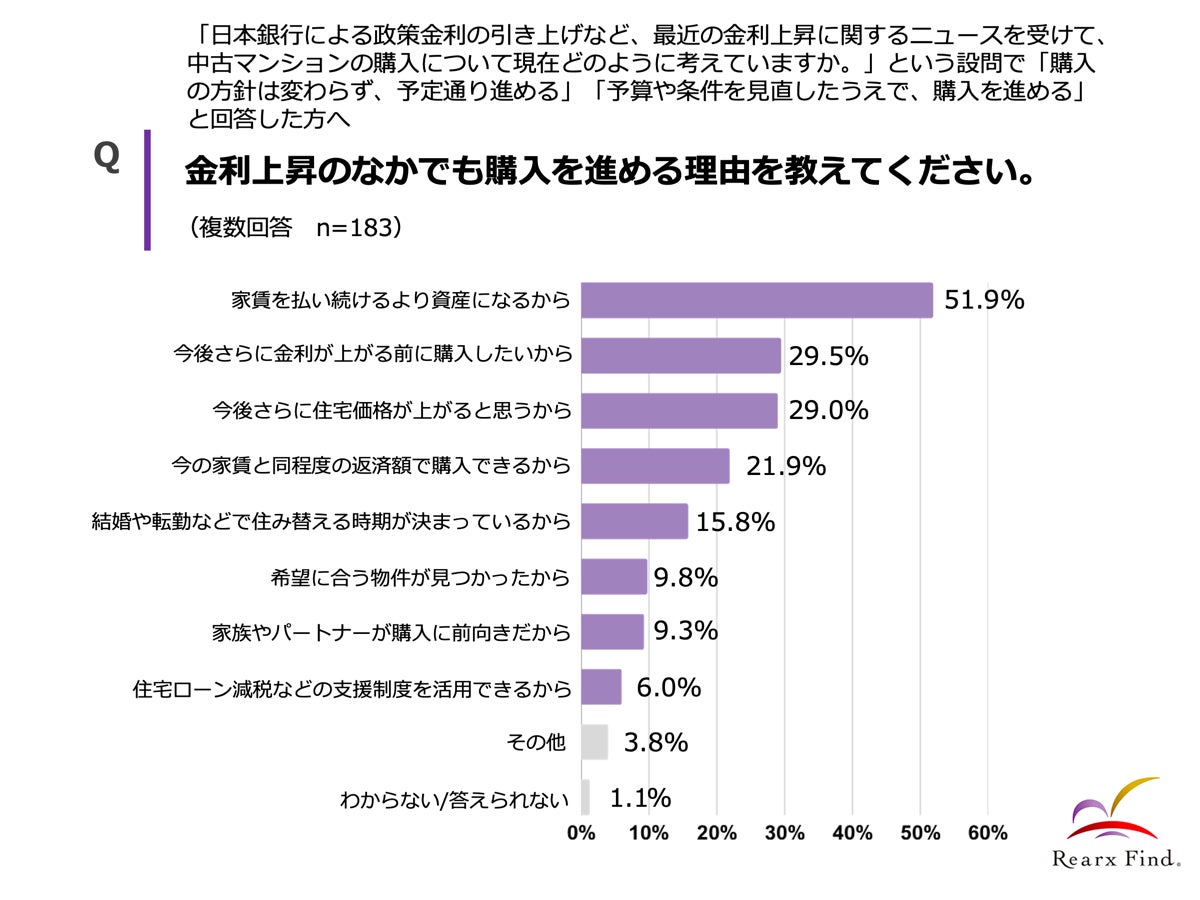
前向きな理由は「家賃を払い続けるより資産になるから」
金利上昇のなかでも購入すると答えた人に理由を聞くと、「家賃を払い続けるより資産になるから」が51.9%で最多でした。次いで「今後さらに金利が上がる前に購入したいから」29.5%、「今後さらに住宅価格が上がると思うから」29.0%、「今の家賃と同程度の返済額で購入できるから」21.9%が続きます。資産形成という動機に加え、金利や価格がさらに上がる前に動きたいという先高観も、購入の後押しになっている様子がうかがえます。
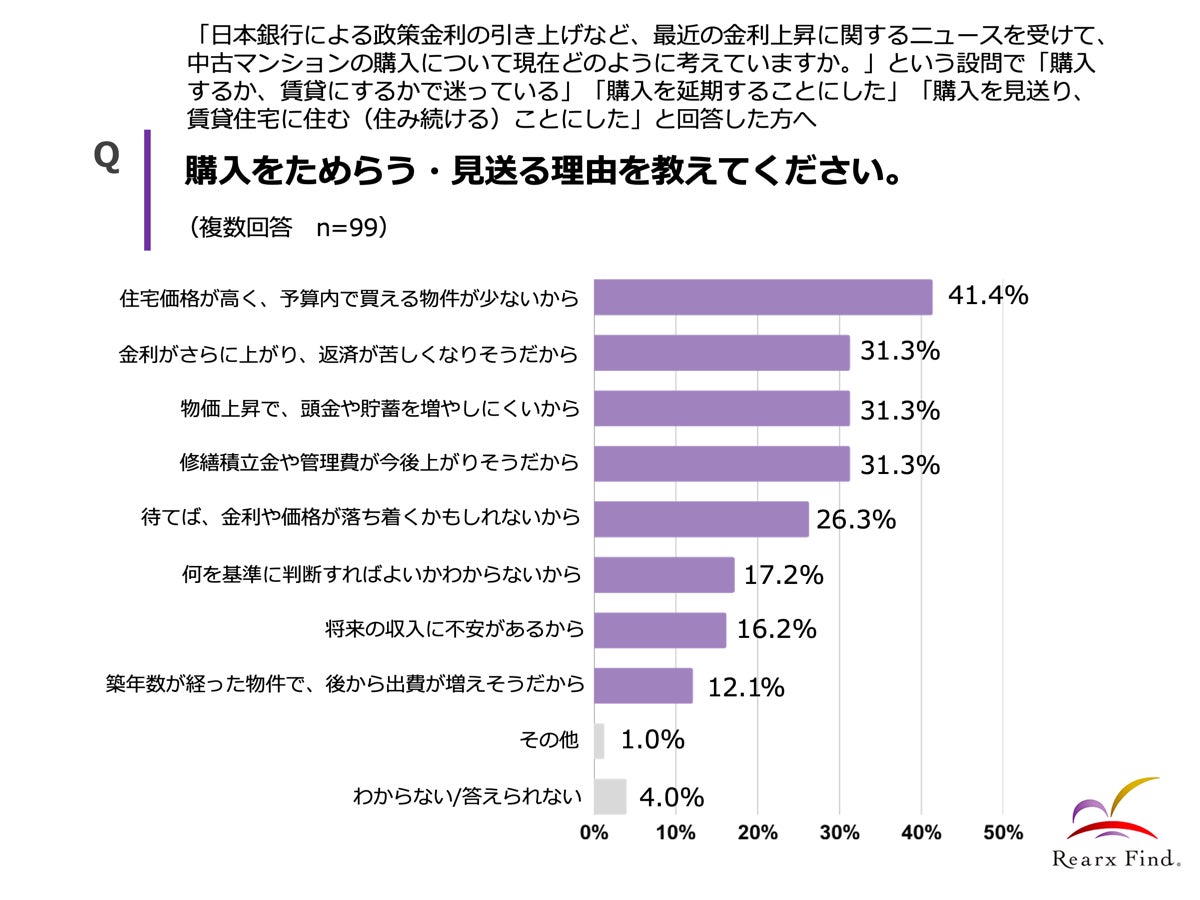
ためらう理由は「予算内で買える物件が少ない」
一方、購入をためらう・見送ると答えた人の理由では、「住宅価格が高く、予算内で買える物件が少ないから」が41.4%でトップでした。「金利がさらに上がり、返済が苦しくなりそうだから」「物価上昇で、頭金や貯蓄を増やしにくいから」「修繕積立金や管理費が今後上がりそうだから」はいずれも31.3%で並び、「待てば、金利や価格が落ち着くかもしれないから」が26.3%で続きました。物件価格そのものに、金利・物価・維持費といった複数のコスト上昇が重なり、判断を難しくしている構図が見えてきます。
変動か固定か、80.7%が「判断が難しい」
住宅ローンを変動金利と固定金利のどちらにするかの判断については、「非常にそう感じる」40.7%、「ややそう感じる」40.0%を合わせた80.7%が「難しい」と回答しました。「あまりそう感じない」は12.0%、「全くそう感じない」は7.3%でした。
難しいと感じる理由で最も多かったのは「専門家や情報源によって意見が異なるから」48.3%で、「金利の見通しに関する情報が多すぎるから」45.5%、「自分の状況に当てはめて考えにくいから」30.6%が続きました。「気軽に相談できる相手がいないから」24.8%、「相談すると営業を受けそうで不安だから」21.5%という回答もあります。情報が足りないのではなく、情報があふれ、発信源によって見解が分かれていることが判断の壁になっている構図です。
購入判断の相談相手は「配偶者・パートナー」が40.7%で最多となり、「友人・知人・職場の同僚」22.3%、「親・親族」19.0%が続きました。「不動産会社の担当者」18.0%、「銀行などの金融機関の担当者」14.3%と、専門家への相談は1割〜2割前後にとどまり、「誰にも相談していない」も15.3%いました。金利や資金計画の情報源でも、「インターネットの記事・比較サイト」51.3%、「テレビや新聞のニュース」44.0%、「家族・友人・知人」30.3%が上位を占め、「不動産会社の担当者」14.3%、「ファイナンシャルプランナーなどの専門家」11.0%は限られています。
物件選びは「購入後の負担が読めるか」へ
住宅ローンの返済以外に考慮している費用では、「毎月の管理費」53.7%、「毎月の修繕積立金」52.7%、「修繕積立金の将来の値上がり」46.3%が上位となりました。毎月の固定的な維持費に加えて、将来の値上がりまで見据える検討者が半数前後を占めており、購入後に継続してかかるランニングコストへの意識の高さがうかがえます。このほか「大規模修繕時の一時金」35.0%、「固定資産税などの税金」33.3%、「リフォーム・リノベーション費用」33.0%が続きました。金利上昇を受けて、物件選びで以前より重視するようになった点の上位は次のとおりです。
- 修繕積立金が適正な水準であること:45.3%
- 管理状態が良いこと:43.3%
- 購入価格が安いこと:42.0%
- 長期修繕計画が整っていること:40.7%
- リノベーション済みであること:30.7%
価格の安さだけでなく、管理状態や修繕計画、積立金の適正さといった「購入後の負担が読める物件かどうか」が重視されるようになっていることが分かります。また、返済額が増えた場合に節約する支出は「旅行・レジャー費」39.3%、「外食費」37.7%、「趣味・娯楽費」34.7%が上位で、「NISAなど積立投資・貯蓄の額」も30.7%が挙げました。同社は、金利上昇局面の中古マンション市場では、あふれる情報を検討者自身の状況に翻訳し、将来コストまで含めた判断を支える専門家の存在が、これまで以上に求められていると考えられるとしています。